سهام پتروشیمی زیر ذرهبین بازار؛ از جهش فروش شفارا تا چشمانداز سودآوری شفن
در آستانه انتشار گزارشهای فصلی شرکتهای پتروشیمی، نمادهای این گروه بار دیگر در کانون توجه بازار سرمایه قرار گرفتهاند. در میان این شرکتها، پتروشیمی فارابی با نماد «شفارا» و پتروشیمی فنآوران با نماد «شفن» به دلیل تغییرات قابل توجه در فروش و نرخ محصولات خود، توجه بیشتری را به خود جلب کردهاند. همچنین، گمانهزنیها درباره […]
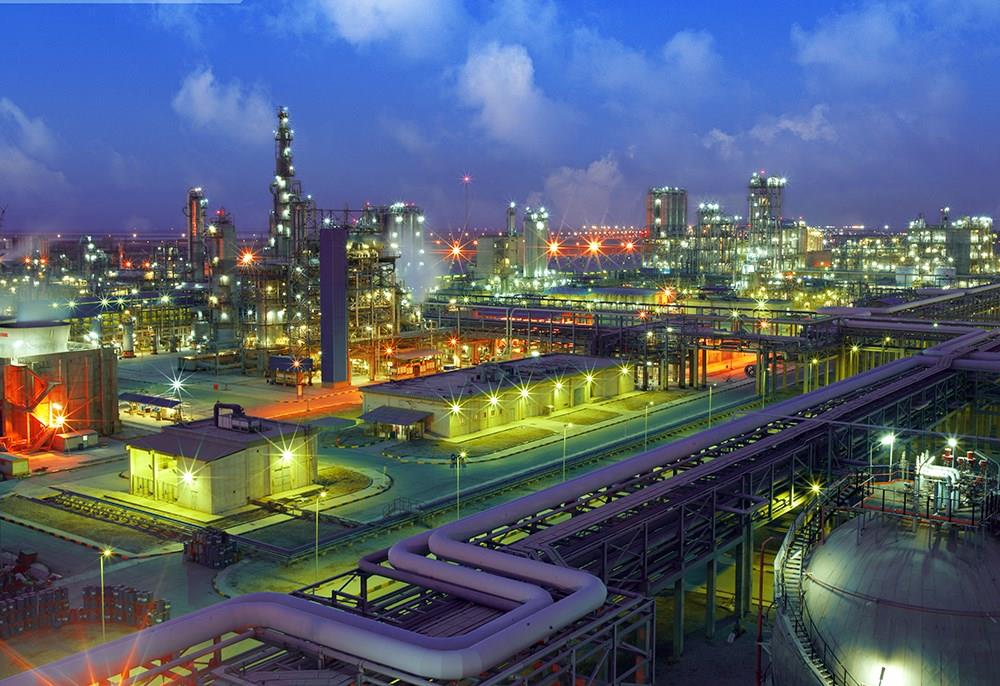
در آستانه انتشار گزارشهای فصلی شرکتهای پتروشیمی، نمادهای این گروه بار دیگر در کانون توجه بازار سرمایه قرار گرفتهاند. در میان این شرکتها، پتروشیمی فارابی با نماد «شفارا» و پتروشیمی فنآوران با نماد «شفن» به دلیل تغییرات قابل توجه در فروش و نرخ محصولات خود، توجه بیشتری را به خود جلب کردهاند. همچنین، گمانهزنیها درباره واگذاری بلوک سهام هلدینگ پتروشیمی خلیجفارس با نماد «فارس» به بحثهای جاری در بازار دامن زده است.
به گزارش انرژی گویا، جهش فروش تابستانی پتروشیمی فارابی یکی از عوامل اصلی توجه به نماد «شفارا» است. این شرکت در فصل بهار سال جاری حدود ۶۲۲ میلیارد تومان فروش داشته، اما در تابستان این رقم به حدود یکهزار و ۸۰۰ میلیارد تومان افزایش یافته است؛ یعنی تقریباً سه برابر فروش فصل قبل. بخش عمدهای از این رشد به شهریورماه اختصاص دارد که فروش شرکت به حدود یکهزار میلیارد تومان رسیده است. همچنین، افزایش نرخ محصول اصلی شرکت، یعنی انیدرید فتالیک، از حدود ۲۰۰ میلیون تومان در بهار به ۳۱۵ میلیون تومان در شهریور، بر سودآوری احتمالی این شرکت تأثیر قابل توجهی داشته است. با این حال، بررسی دقیق عملکرد شفارا نیازمند تحلیل سایر اقلام صورت سود و زیان، از جمله بهای تمامشده و هزینههای عملیاتی است.
در سوی دیگر، پتروشیمی فنآوران با نماد «شفن» نیز به دلیل تغییرات نرخ محصول اسید استیک در مرکز توجه است. نرخ این محصول اخیراً به حدود ۲ هزار و ۱۰۰ دلار به ازای هر تن رسیده است؛ در حالی که بهای تمامشده تولید هر تن حدود ۳۰۰ تا ۳۵۰ دلار برآورد شده است. ظرفیت اسمی تولید سالانه شفن حدود ۱۵۰ هزار تن است، اما تولید واقعی سال جاری بین ۷۰ تا ۸۰ هزار تن تخمین زده میشود. در تحلیلهای اولیه، سود حاصل از فروش این محصول با فرض تولید ۴۰ هزار تن و حاشیه سود بیش از یکهزار و ۲۰۰ دلار برای هر تن، حدود ۴۸ میلیون دلار برآورد شده است. با نرخ ارز ۲۰۰ هزار تومانی، این درآمد ریالی میتواند حدود ۹.۶ همت باشد. البته سود نهایی شرکت تحت تأثیر هزینههای عملیاتی، مالیات و سایر عوامل قرار دارد.
در کنار این دو نماد، گمانهزنیهایی درباره واگذاری بلوک سهام شرکت صنایع پتروشیمی خلیجفارس با نماد «فارس» از سوی زیرمجموعههای گروه سرمایهگذاری غدیر مطرح شده است. این موضوع باعث شده تا نمادهایی مانند «شپدیس»، «کرماشا» و «شیراز» نیز وارد تحلیلهای سرمایهگذاری شوند. تحلیلگران قیمتهای بالاتر از یکهزار و ۸۰۰ تومان برای سهام فارس را بهعنوان محدودهای مورد توجه در نظر گرفتهاند، اما قیمت نهایی معامله احتمالی به شرایط عرضه، ارزشگذاری و وضعیت بازار وابسته است.
در نهایت، تغییرات نرخ محصولات، چالش تأمین گاز، محدودیتهای تولید و تحولات مربوط به معاملات بلوکی از عوامل کلیدی تأثیرگذار بر سهام پتروشیمی در نیمه دوم سال ۱۴۰۵ هستند. انتشار گزارشهای رسمی ششماهه میتواند تصویر روشنتری از عملکرد این شرکتها و فرصتهای سرمایهگذاری در این صنعت ارائه دهد.
دیدگاه تان را بنویسید